Antes de firmar préstamos personales en España, es necesario hacer algunas comparaciones con varios bancos. Esto te puede ahorrar cientos de euros.
La TAE es una de las características más relevantes. Por eso, desde Stonkstutors te contamos cómo comparar estos instrumentos en busca de mejores intereses.
Préstamos personales en España: por qué la TAE importa más que el interés
El mercado de financiación bancaria ofrece múltiples alternativas para cubrir imprevistos económicos. Analizar opciones financieras exige mirar más allá de la publicidad inicial.
La Tasa Anual Equivalente (TAE) refleja el costo real anual del crédito otorgado. Este indicador suma las comisiones, gastos obligatorios e interés nominal acordado con la institución financiera.
El Tipo de Interés Nominal (TIN) solo muestra el porcentaje cobrado por el capital prestado. Ignorar las comisiones adicionales genera sorpresas negativas en la cuota final asignada a cada cliente.
Un comparador financiero muestra la cifra exacta que pagará el prestatario. Asimismo, simular un préstamo en estos portales no altera el historial crediticio del solicitante.
Compara la financiación disponible con herramientas digitales antes de tomar la decisión definitiva. Por eso, en la sección que viene te indicamos el paso a paso para que puedas simular tu cuota gratis.
Paso a paso para comparar préstamos y simular tu cuota gratis
Evaluar diferentes alternativas crediticias en plataformas digitales es un proceso que resulta rápido y transparente. Aquí te explicamos los pasos que necesitas saber para hacer tu simulación financiera.
Paso 1: accede a la plataforma comparadora
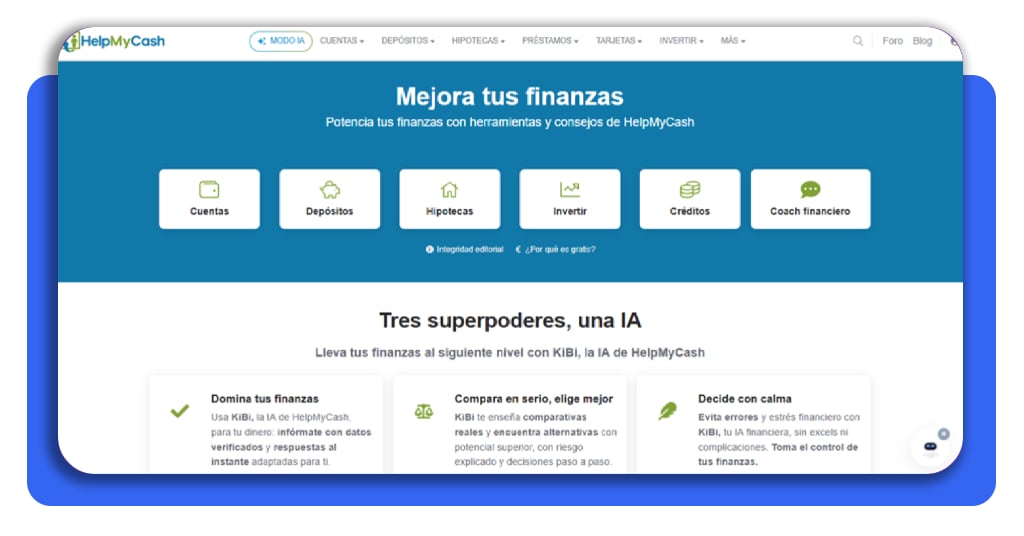
Es el primer paso. Solo necesitas abrir tu navegador web, como Chrome, Edge u Opera, o cualquier otro, y escribir la dirección 'www.helpmycash.com'. Así accederás directamente a HelpMyCash.
Ahora bien, una vez dentro, ubica la opción 'Créditos', que se encuentra en la sección 'Mejora tus finanzas'. También puedes aprovechar y revisar otras opciones, como los depósitos o inversiones.
Paso 2: revisa los créditos personales
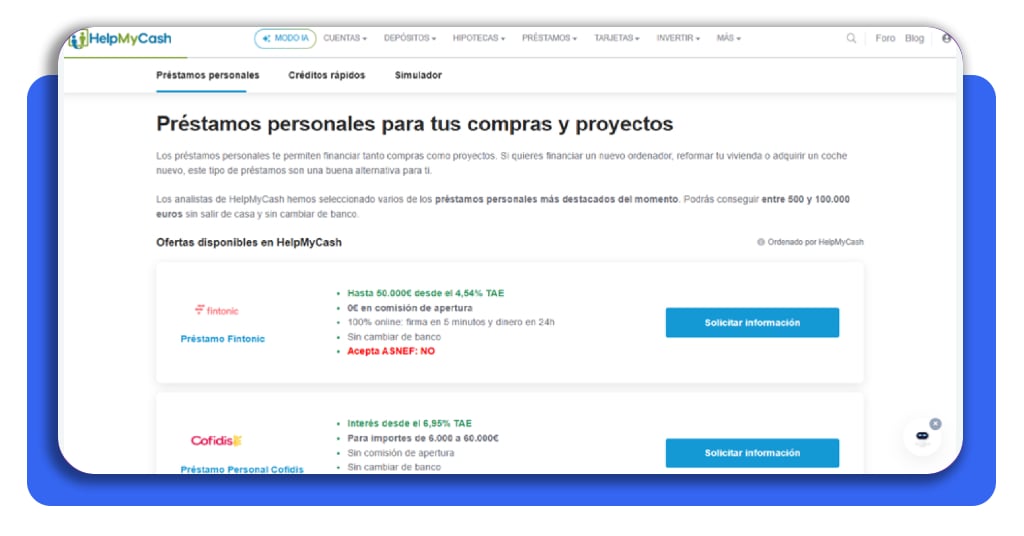
Una vez que hayas accedido a 'Préstamos y créditos', debes verificar la información en pantalla. Por ejemplo, verás una lista con proveedores financieros y sus características principales.
Tienes que enfocarte en los detalles, como el monto máximo que te ofrece la institución financiera y el porcentaje de TAE. También verifica si tiene comisiones de apertura y costos ocultos.
Paso 3: solicita información
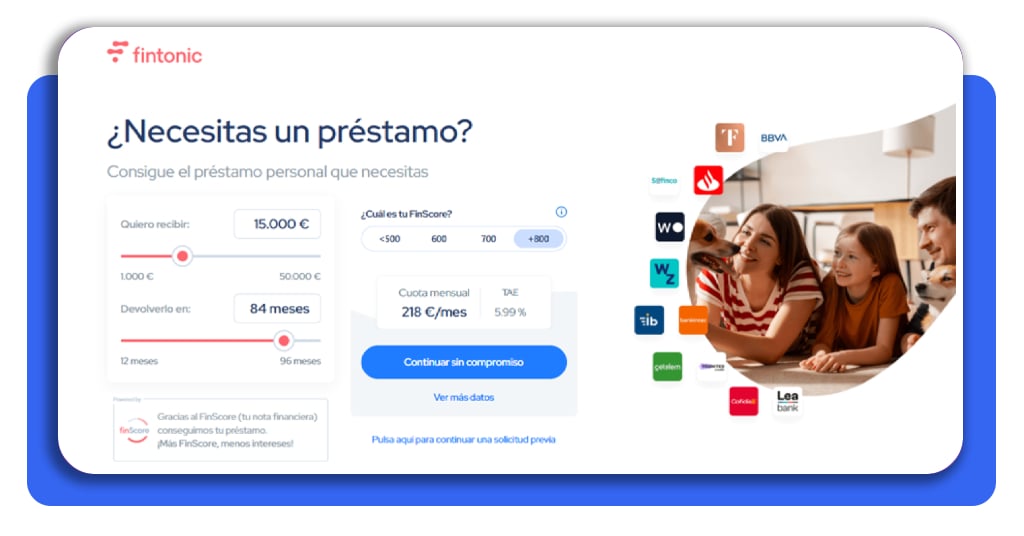
Tienes que solicitar información más detallada sobre el préstamo que te interesa. Por ejemplo, si quieres el préstamo personal Fintonic vs. Cetelem, presiona en 'Solicitar información' en ambos.
Después, serás redirigido a la web oficial de la entidad financiera, donde podrás simular el importe que deseas solicitar y el plazo de devolución para conocer cuál sería tu cuota mensual.
Paso 4: simula tu cuota en HelpMyCash
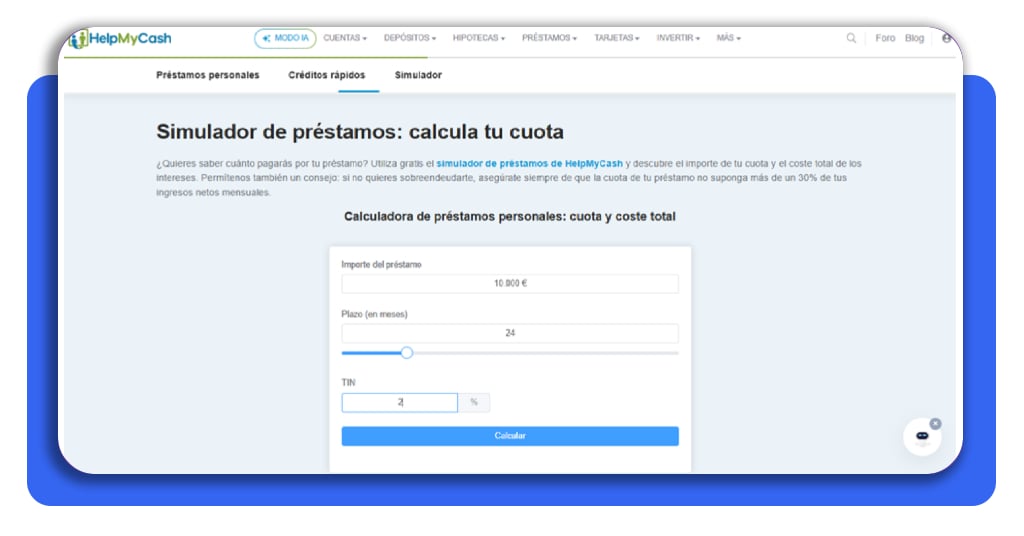
Ahora bien, para que la información sea aún más precisa, también puedes simular tu cuota en la propia plataforma HelpMyCash. Solo debes volver a posicionarte en la sección de préstamos y bajar un poco.
Después de hacer lo anterior, busca 'Calculadora de préstamos personales: cuota y coste total'. Allí puedes colocar el importe del préstamo, el plazo en meses y el TIN. Posteriormente, presiona en 'Calcular'.
Beneficios de usar simuladores de cuotas online
Los simuladores online, como HelpMyCash, te ayudan a conocer las condiciones exactas antes de comprometerte con una entidad financiera. Eso es posible porque calculan el costo real del financiamiento.
Asimismo, permiten hacer comparaciones precisas entre entidades financieras. Con ello, puedes conocer la TAE de cada una, saber los montos máximos y mínimos, y más.
También es importante saber qué documentos te pueden solicitar las entidades financieras para solicitar un préstamo personal. Esto lo explicamos en la próxima sección.
Qué documentos te van a pedir los bancos
Los bancos exigen cierta documentación para poder evaluar la solvencia económica. Así, determinan si eres un buen candidato para la financiación personal, porque hay posibilidades de pagar las cuotas.
- Documento de identidad vigente: la tarjeta o pasaporte oficial comprueba tu residencia formal dentro de España;
- Justificante de ingresos recurrentes: la nómina laboral reciente o pensión acredita tu capacidad monetaria para asumir la deuda solicitada;
- Extracto bancario reciente: el historial de cuentas refleja detalladamente tus movimientos monetarios regulares y la estabilidad económica personal;
- Declaración de la renta: el documento fiscal valida formalmente la totalidad de ingresos brutos percibidos durante el último ejercicio anual;
- Certificado de bienes inmuebles: la acreditación patrimonial complementaria ofrece garantías adicionales ante la entidad financiera durante la solicitud;
- Recibo de servicios públicos: la factura del hogar verifica formalmente la dirección de tu residencia habitual en territorio español;
- Informe de vida laboral: el registro oficial de cotizaciones ante la Seguridad Social confirma la estabilidad laboral en tu empleo.
Presentar estos requisitos puede ayudar a evaluar tu perfil financiero para saber si te corresponde un préstamo personal. Ello le ayuda al banco a darte mejores opciones de financiación.
Tener los documentos al día evita demoras operativas en la tramitación formal del crédito. Y esto es tan crucial como saber los errores que pueden encarecer tu financiamiento, como se explica ahora.
Errores que encarecen tu préstamo
Analizar cada apartado te puede ayudar a prevenir algunos cobros imprevistos. Y eso no es todo, porque también facilitan la elección de un financiamiento que se adapte a tus necesidades:
- Firma de contratos sin revisión: omitir la lectura minuciosa de cada apartado puede generar cargos adicionales inesperados en tu mensualidad habitual;
- Aceptar productos vinculados no obligatorios: contratar seguros adicionales opcionales o tarjetas no requeridas puede incrementar el costo total del financiamiento;
- Solicitar montos superiores a los requeridos: pedir capital innecesario genera el pago de intereses adicionales sobre montos que no necesitabas realmente;
- Elegir plazos de pago excesivamente largos: extender la devolución disminuye la cuota, pero incrementa drásticamente los intereses acumulados al final;
- Ignorar comisiones por amortización anticipada: pasar por alto este cobro penaliza la devolución adelantada parcial o total del saldo;
- No verificar la TAE en el contrato formal: guiarse solo por el interés nominal oculta los gastos reales obligatorios de la operación.
Revisar cada punto ayuda a evitar cobros indebidos durante la vigencia del crédito. De esa manera, si haces un análisis previo y precavido, te puede ayudar a proteger tu presupuesto personal o familiar.
Evitar estas fallas te podría garantizar condiciones económicas más favorables. Así, el financiamiento sería tu mejor aliado. Por ello debes saber cuándo te conviene un préstamo frente a una tarjeta de crédito.
Cuándo conviene más un préstamo que una tarjeta de crédito
Evaluar el instrumento financiero idóneo depende del volumen de dinero y del objetivo presupuestario que persigas. En ese caso, presta atención a estos puntos importantes:
- Financiamiento de montos elevados: la solicitud de créditos resulta óptima cuando se requieren cantidades significativas para proyectos personales;
- Plazos de pago a largo plazo: la amortización organizada permite planificar con orden la devolución paulatina del saldo adeudado;
- Tasas de interés anuales más bajas: la tasa aplicada suele ser considerablemente inferior frente a las elevadas tasas de tarjetas;
- Intereses fijos que aportan previsibilidad mensual: la cuota constante protege el presupuesto de oscilaciones imprevistas durante la vigencia contractual;
- Consolidación de deudas en una única cuota: agrupar compromisos financieros dispersos simplifica los pagos mensuales en una sola obligación clara;
- Mayor control frente a compras impulsivas: disponer del capital exacto previene el endeudamiento desmedido común en el uso de plásticos;
- Protección de la capacidad crediticia: amortizar cuotas fijas de un préstamo puede mejorar tu historial bancario mejor que mantener tarjetas saturadas.
Un préstamo al banco puede ayudar a hacer frente a los gastos, es el principal motivo para pedirlo, como lo indica elEconomista.es en una de sus encuestas. Y cada vez más personas lo usan.
Lo cierto es que optar por la alternativa correcta te puede ayudar a ahorrar miles de euros de intereses acumulados. La idea es proteger tu estabilidad presupuestaria con la decisión más acertada.
Compara opciones y aplica a la correcta
Analizar los préstamos personales en España te puede ayudar a aliviar tus gastos. Revisa otros análisis en Stonkstutors, como préstamos con garantía de celular, y toma la decisión óptima.
Preguntas frecuentes
¿Por qué la TAE es clave en los préstamos personales en España?
La TAE refleja el costo total anual de los préstamos personales en España. Incluye comisiones obligatorias, permitiendo comparar opciones bancarias con precisión técnica y total transparencia económica.
¿Cómo afecta simular un crédito al perfil financiero?
Simular opciones no altera tu historial ni afecta la puntuación crediticia. Las entidades bancarias solo realizan verificaciones informales que no quedan registradas como solicitudes formales.
¿Qué comisiones adicionales pueden elevar la cuota mensual?
Las comisiones por apertura, estudio o cancelación anticipada incrementan la cuota final. Revisa siempre la letra pequeña del contrato para prevenir cobros imprevistos antes de firmar cualquier documento.
¿Cuándo conviene elegir financiación sobre una tarjeta de crédito?
Un crédito conviene para montos elevados y pagos a largo plazo. Ofrece tasas de interés más reducidas que el pago aplazado de tarjetas, permitiendo un control presupuestario superior.
¿Puedo cancelar los préstamos personales en España antes de tiempo?
Sí, es posible amortizar capital de forma anticipada. No obstante, algunas entidades financieras aplican pequeñas penalizaciones reguladas por ley que deben ser evaluadas antes de realizar el pago.