Un mal historial financiero puede disminuir tu financiamiento. Conoce las reglas y cuida tu próximo crédito INFONAVIT (Instituto del Fondo Nacional de la Vivienda).
La verificación de tus deudas determina el monto que te prestarán las autoridades. Sigue los consejos de Stonkstutors para proteger tu patrimonio familiar hoy.

3.3/5
Tu buró de crédito puede reducir tu crédito INFONAVIT: cómo funciona
El nuevo modelo para recibir un crédito institucional analiza detalladamente el comportamiento de tus pagos mensuales. Tener deudas en demora reduce el dinero asignado considerablemente.
La institución puede recortar hasta un 20 % del monto total de financiamiento solicitado. Al final, esta disminución puede representar una enorme pérdida de dinero real para tu patrimonio familiar.
Pero debemos aclarar que el análisis de tu historial no significa una penalización automática para los derechohabientes. El sistema busca medir el nivel de riesgo antes de otorgar vivienda.
Muchos trabajadores no comprenden en realidad este paso y pierden la oportunidad de comprar una casa mucho mejor. El trámite digital te ayuda a conocer tu condición crediticia actual.
Leyendo el siguiente apartado conseguirás una guía para usar la herramienta oficial desde tu teléfono con confianza. Aprende las etapas necesarias para ingresar al portal cuando lo dispongas.
Paso a paso para revisar tu historial antes de solicitar
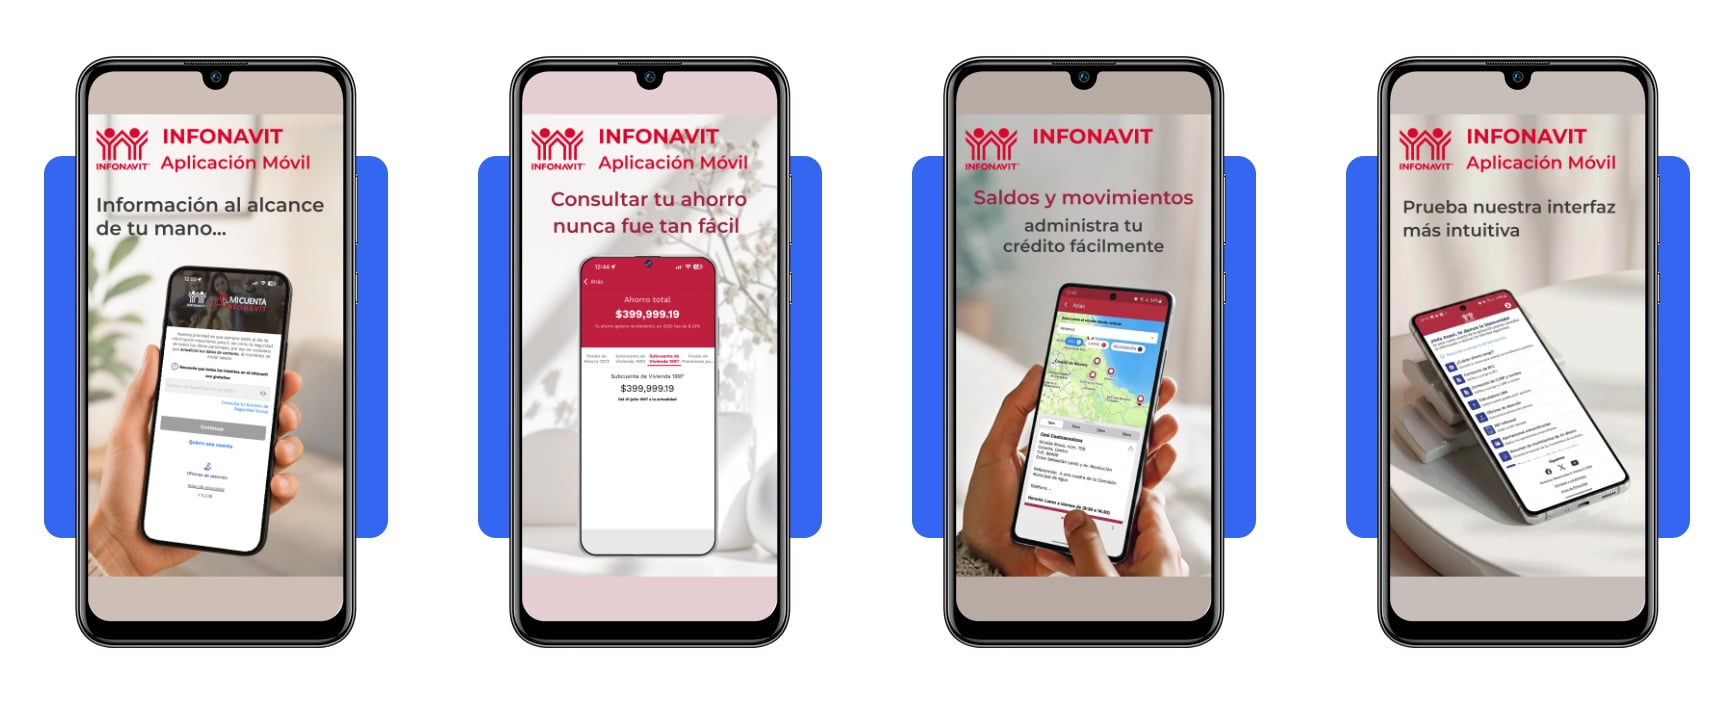
La aplicación móvil para el crédito INFONAVIT del instituto te ofrece la consulta directa de tus puntos acumulados. Puedes realizar este proceso de forma segura y totalmente gratuita en solo minutos.
A continuación, te explicamos en detalle cómo es el procedimiento que debes seguir en tu celular. Ya sea que tengas un Sistema Operativo Android o un Sistema Operativo iOS.
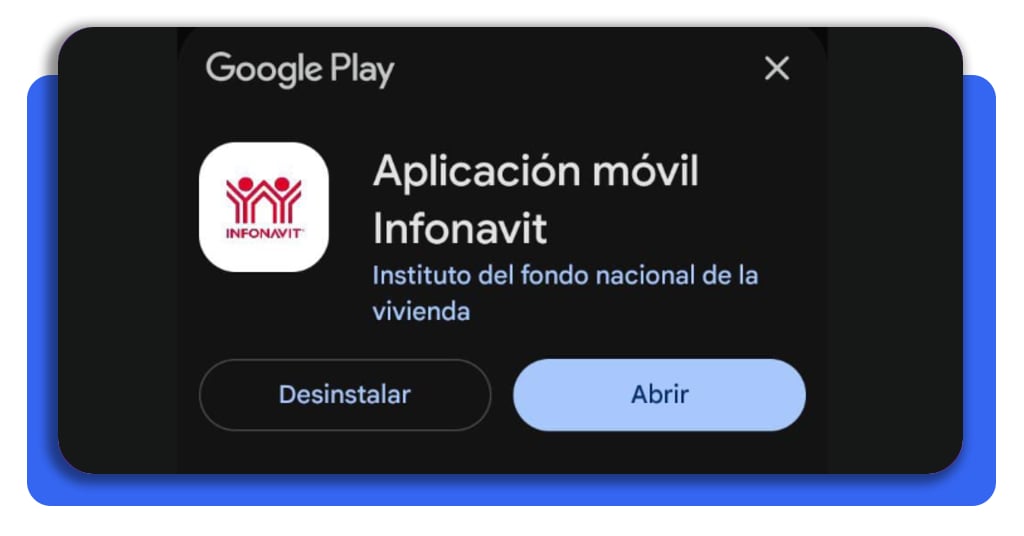
Paso 1: descarga e instala la herramienta oficial
Este paso puedes hacerlo desde la tienda de aplicaciones que usa tu teléfono móvil. Haz clic en el botón azul 'Instalar' y espera unos segundos a que se termine el proceso completo
Paso 2: ingresa a la plataforma
Para acceder a la plataforma de MiCuenta INFONAVIT debes usar el botón azul 'Abrir'. Luego serás redireccionado a otra sección del sistema para continuar el proceso
Paso 3: comienza el proceso
Introduce tu contraseña personal previamente registrada en el sistema de atención al usuario. O dirígete a 'Quiero una cuenta' pulsando el botón respectivo y procede a crear tu cuenta
Paso 4: identifícate por completo
Deberás escribir tu número de seguridad social vigente y demás datos que solicita la plataforma. Esto es indispensable para poder avanzar en el proceso
Paso 5: selecciona una sección
Deberás seleccionar la sección correspondiente a la precalificación de financiamiento para vivienda
Paso 6: autoriza la consulta
Llegó el momento de autorizar la consulta de tus antecedentes financieros del historial de pagos. Más adelante puedes averiguar sobre el DTI (Debt-to-Income ratio)
Qué es el DTI y por qué puede sacarte del sistema
Las siglas DTI hacen referencia directa a la relación que existe entre tus deudas mensuales e ingresos. Este indicador sirve para medir qué tanto porcentaje de tu sueldo destinas a realizar tus pagos.
Si tus deudas acumuladas superan el 70 % del salario, quedarás fuera de manera automática. El sistema está diseñado para bloquear tu avance aunque tengas los puntos básicos que son exigidos.
Se busca evitar que las familias mexicanas caigan en un sobreendeudamiento grave. Un presupuesto saturado te impediría cumplir de manera puntual con las mensualidades de tu casa.
Controlar los gastos con tarjetas bancarias es una forma de mantener este indicador en un nivel saludable. Por esa razón debes revisar tus estados de cuenta antes de iniciar un trámite oficial.
Existen formas muy sencillas de corregir tu situación financiera actual, pero con paciencia. Pasemos a revisar el siguiente bloque para conocer los mejores consejos de recuperación crediticia.
Cómo mejorar tu historial antes de pedir el crédito
Aplicar estos prácticos consejos financieros te ayudará a limpiar tus antecedentes comerciales. Sigue estas recomendaciones para asegurar tu próximo crédito INFONAVIT:
- Liquida tus saldos vencidos: paga de inmediato las cuentas atrasadas que generan reportes negativos en tu expediente;
- Negocia convenios de pago: acércate a tus acreedores para acordar planes de liquidación que se adapten mucho mejor a tus ingresos;
- Mantén tus cuentas al corriente: realiza tus pagos mensuales antes de la fecha límite para demostrar tu compromiso y tu constancia;
- Evita solicitar nuevos préstamos: no pidas créditos comerciales o tarjetas adicionales durante este período de preparación institucional;
- Reduce el uso de tarjetas: mantén tus gastos con plásticos por debajo del 30 % de tu límite autorizado;
- Revisa tu reporte periódicamente: consulta tu historial para detectar posibles errores cometidos por las instituciones bancarias;
- Aclara fallas ante las autoridades: presenta reclamaciones formales si encuentras deudas registradas que no te pertenecen en realidad;
- Cancela las cuentas inactivas: cierra de manera definitiva todos los contratos financieros que ya no usas en tu vida diaria;
- Crea un presupuesto familiar diario: organiza tus gastos mensuales priorizando siempre el cumplimiento de tus obligaciones crediticias;
- Muestra estabilidad en tus ingresos: mantener tu empleo actual reflejará solidez económica ante los departamentos de evaluación habitacional.
Corregir tus hábitos de consumo protegerá tu economía y la de todo tu hogar. Una planeación ordenada y la revisión de tus antecedentes te permitirán alcanzar las metas de vivienda muy pronto.
Diferencia entre no autorizar el Buró y tener mal historial
No permitir la revisión de tus antecedentes financieros puede limitar de manera drástica el apoyo financiero institucional. El sistema te asignará únicamente el 60 % del monto máximo permitido.
Ocultar la información genera desconfianza en los departamentos encargados de autorizar el préstamo. Es una pésima decisión que, al final, reduce tu capacidad de compra de forma inmediata.
Por otro lado, aceptar la evaluación teniendo demoras resulta una mejor alternativa económica. El instituto puede otorgarte entre el 80 y el 90 % de lo que se permite y solicitas.
Aparecer con calificaciones positivas demuestra que tienes la voluntad de hacer transparentes tus finanzas. Siempre será más conveniente permitir la consulta legal desde tu celular Android.
La postulación digital te espera para iniciar el camino hacia ese nuevo hogar que tanto anhelas. Concluyamos esta guía revisando la importancia de actuar a favor del futuro de toda tu economía.
Tu futuro hogar depende de tus decisiones actuales
Proteger tus antecedentes financieros y obtener un crédito INFONAVIT garantizará un apoyo completo y a tiempo. Ya viste que usar la plataforma digital te ahorrará graves pérdidas económicas.
Tomar el control de tus finanzas personales abrirá las puertas hacia la tranquilidad patrimonial y familiar que buscas. La dedicación constante siempre da frutos positivos asegurando un hogar propio.
Comienza a revisar tus deudas hoy mismo e intenta corregir cualquier problema que observes a tiempo. La prevención es tu mejor herramienta para asegurar una excelente calidad de vida.
Construir un legado seguro para tus seres queridos requiere decisiones acertadas desde hoy. El esfuerzo diario invertido en tu estabilidad económica transformará por completo tu realidad.
Te invitamos a continuar leyendo sobre los tipos de crédito INFONAVIT disponibles en nuestro portal de Stonkstutors. Aprende a manejar la tecnología y soluciona problemas cotidianos fácilmente.
3.3/5
Preguntas Frecuentes
¿Por qué revisan mis deudas anteriores para darme el crédito INFONAVIT?
El Instituto del Fondo Nacional de la Vivienda analiza tus antecedentes para calcular tu capacidad de pago mensual. Esto ayuda a determinar un monto seguro que no ponga en riesgo tu economía.
¿Qué pasa si decido no autorizar la consulta de mi historial financiero?
Si rechazas la verificación, la institución financiera de la vivienda te otorgará solamente el 60 % del dinero solicitado. Es indispensable autorizarla para alcanzar el monto máximo de financiamiento.
¿Tener deudas activas en tarjetas me saca del sistema de vivienda?
En lo absoluto, eso no te saca del sistema si estás realizando tus pagos mensuales de manera puntual. El problema real ocurre cuando tus deudas financieras superan el 70 % de tus ingresos.
¿La aplicación oficial del instituto tiene algún costo para los trabajadores?
No, la descarga y el uso de la plataforma digital son totalmente gratuitos para los interesados. Nunca debes realizar transferencias de dinero para consultar tus puntos acumulados de vivienda.
¿Dónde puedo encontrar más consejos prácticos sobre trámites de gobierno?
Te recomendamos visitar frecuentemente las publicaciones educativas disponibles en nuestro portal de Stonkstutors. Compartimos información valiosa para facilitar tus decisiones diarias desde tu celular.